JAKARTA — Dugaan praktik debitur topengan dalam penyaluran kredit komersial bank BJB menjadi sorotan Laporan Hasil Pemeriksaan (LHP) Badan Pemeriksa Keuangan (BPK) periode 2024 hingga Triwulan III 2025.
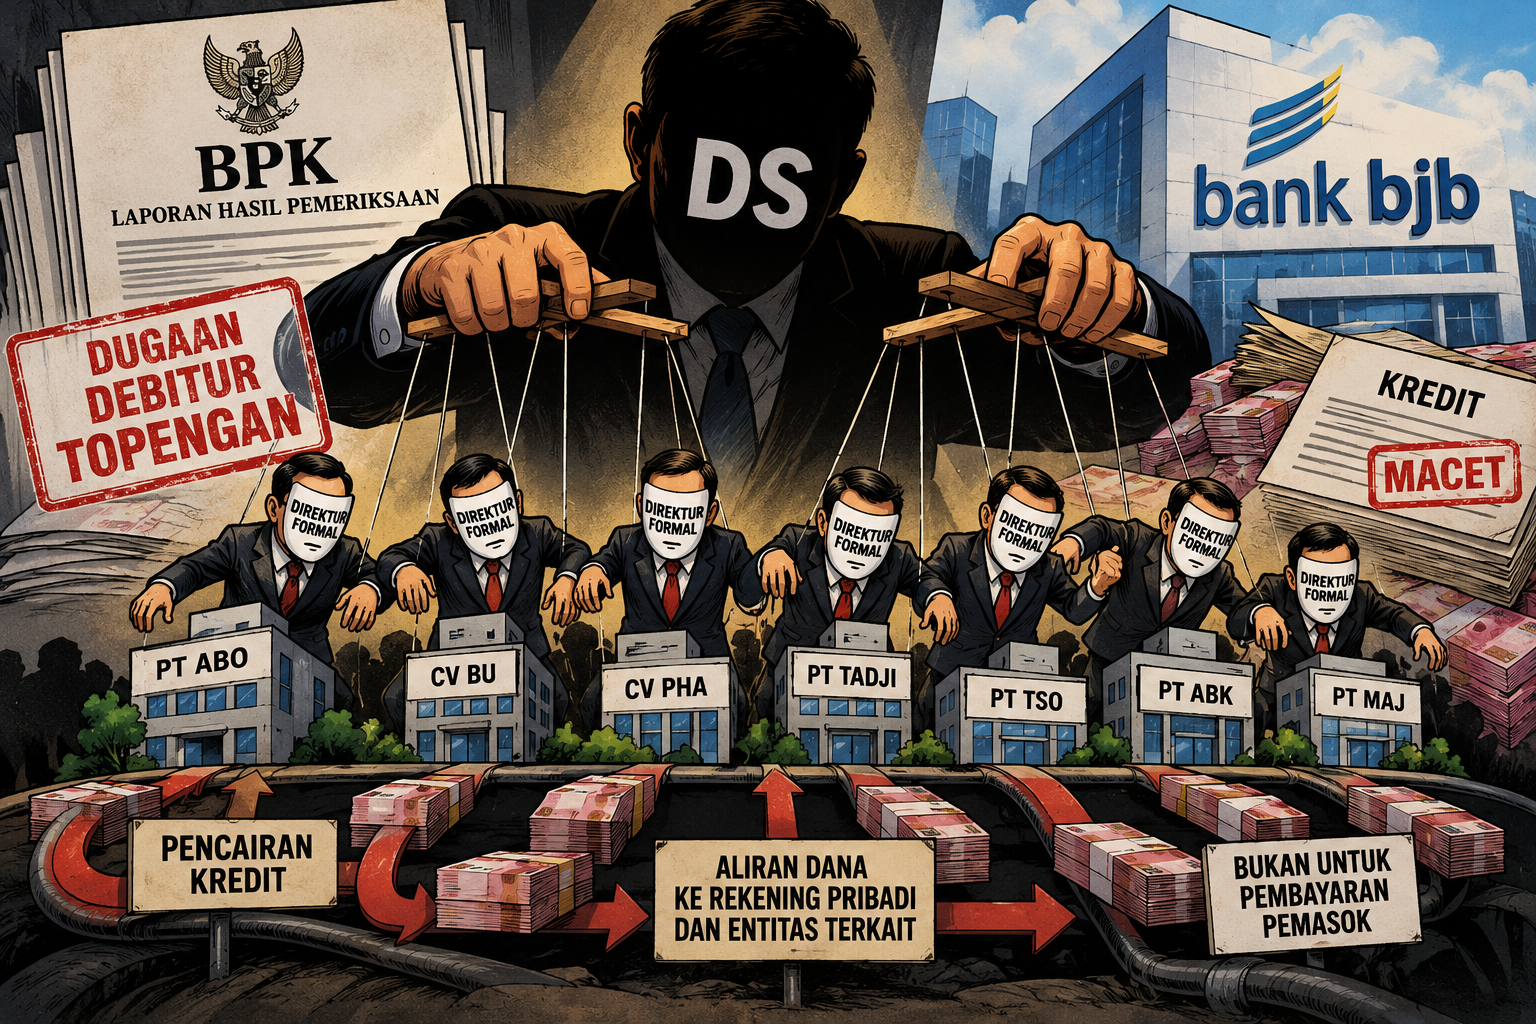
Sejumlah perusahaan diduga hanya menjadi peminjam nama untuk memperoleh fasilitas kredit, sementara kendali usaha dan pencairan dana disebut berada di tangan satu orang berinisial DS. Ironisnya, sejumlah debitur dalam kelompok tersebut tercatat macet atau masuk kolektibilitas 5.
Berdasarkan LHP BPK yang diterima redaksi, dokumen investigasi yang merujuk pada hasil pemeriksaan BPK dan audit internal Satuan Kerja Audit Internal (SKAI) Bank BJB mengidentifikasi seorang berinisial DS sebagai pengendali sejumlah perusahaan yang memperoleh fasilitas kredit melalui beberapa kantor cabang. Sejumlah debitur dalam kelompok tersebut tercatat berstatus kredit macet atau kolektibilitas 5.
Perusahaan yang disebut dalam dokumen meliputi PT ABO, CV BU, CV Pha, PT Tadji, PT TSO, PT ABK, dan PT Mega Agro Jaya (MAJ). Pola yang disorot adalah dugaan penggunaan direktur formal tanpa kendali nyata atas perusahaan, dokumen pengajuan kredit yang dipersoalkan, serta aliran dana yang diduga tidak sesuai dengan tujuan pembiayaan.
Pada PT ABO melalui Cabang Tamansari, direktur utama berinisial EMi disebut mengungkapkan bahwa pengajuan kredit sebenarnya dilakukan untuk kepentingan DS. Ia mengaku tidak pernah menerbitkan surat permohonan kredit maupun pencairan. Dokumen tersebut juga menyebut agunan berasal dari keluarga DS. Kredit PT ABO tercatat macet atau kolektibilitas 5.
Temuan serupa muncul pada CV BU melalui Cabang Sumber. Direktur berinisial MZ mengaku hanya meminjamkan nama dalam akta perusahaan. Operasional perusahaan disebut sepenuhnya dijalankan DS, sedangkan MZ mengaku tidak mengetahui proses pengajuan kredit maupun purchase order (PO). Penarikan dana kredit disebut dilakukan DS. Kredit CV BU juga berstatus macet.
Pada CV Pha melalui Cabang Sukajadi, dokumen menyebut DS menandatangani surat perintah kerja (SPK), sementara cek dan pencairan tunai dari rekening perusahaan ditarik langsung olehnya. Dokumen itu turut mencatat keterkaitan DS dengan PT AGN. Kredit CV Pha masuk kolektibilitas 5.
Sementara itu, pada PT Tadji melalui Cabang Komersial, DS disebut memberikan jaminan pribadi atau personal guarantee. Dana kredit perusahaan tersebut diduga dialihkan untuk membiayai anak perusahaan dan investasi pribadi di luar tujuan SPK. Kredit PT Tadji juga tercatat macet.
Dokumen yang merujuk pada audit internal SKAI turut menyoroti hubungan antarbadan usaha yang diduga tidak teridentifikasi secara memadai saat analisis kredit dilakukan. PT ABO dan PT Tadji disebut memiliki fasilitas kredit bernilai puluhan miliar rupiah, dengan pengendali dan penjamin pribadi yang bermuara pada DS. Meski demikian, keduanya dicatat sebagai debitur independen.
PT TSO dan CV Pha disebut dimanfaatkan untuk memperoleh kredit modal kerja dan proyek. Dana hasil pencairan diduga diteruskan ke rekening pribadi atau entitas lain dalam kelompok usaha terkait tanpa melalui pembayaran kepada pemasok yang sah. Adapun PT ABK dan PT MAJ disebut masuk dalam jaringan perusahaan yang diduga menggunakan perpindahan dana kredit antarbadan usaha untuk menutup kewajiban perusahaan lain yang mulai mengalami kesulitan pembayaran.
Pola tersebut mengarah pada dugaan konsentrasi risiko kredit dalam sejumlah perusahaan yang memiliki hubungan pengendalian. Namun, rincian nilai kredit masing-masing perusahaan, total kredit bermasalah, dan besaran potensi kerugian tidak diuraikan secara lengkap dalam dokumen yang tersedia.
Persoalan lain menyangkut dokumen SPK dan agunan yang menjadi dasar pemberian kredit. Dokumen investigasi menyebut SPK terindikasi sebagai hasil rekayasa transaksi antarpihak dalam kelompok usaha, sedangkan agunan yang dijaminkan diduga berasal dari keluarga dan kolega DS, bukan semata-mata dari aset operasional perusahaan debitur.
Dalam pemberian kredit, kelengkapan administrasi seharusnya disertai verifikasi atas kebenaran transaksi, keberadaan usaha, kewenangan direksi, kemampuan membayar, dan penggunaan dana sesuai perjanjian. Dokumen tersebut menyoroti dugaan kelemahan bank dalam mengidentifikasi pemilik manfaat sebenarnya atau ultimate beneficial owner (UBO), memeriksa kondisi usaha secara langsung, serta memastikan keabsahan proyek dan pihak penerima pembayaran.
Dugaan tersebut menimbulkan pertanyaan mengenai proses analisis, persetujuan, dan pencairan kredit. Terlebih, sejumlah direktur formal disebut tidak mengetahui pengajuan maupun pencairan fasilitas atas nama perusahaan yang mereka pimpin. Penelusuran diperlukan untuk memastikan siapa yang mengajukan kredit, siapa yang menyetujui pencairan, siapa yang menerima dana, dan apakah penggunaan dana sesuai dengan perjanjian.
Dokumen itu juga menyebut peningkatan kebutuhan pembentukan Cadangan Kerugian Penurunan Nilai (CKPN) untuk mengantisipasi risiko kredit dari kelompok perusahaan terkait. Namun, tidak tersedia rincian angka agregat CKPN maupun total potensi kerugian yang dapat dipastikan dari dokumen tersebut.
Bagi bank bjb, persoalan ini tidak cukup ditangani melalui penagihan kredit dan penyelamatan agunan. Manajemen perlu menelusuri aliran dana, memetakan hubungan kepemilikan dan pengendalian antardebitur, serta mengevaluasi proses pemberian kredit dan pengawasan internal. Apabila ditemukan bukti pelanggaran, tindakan terhadap pihak yang bertanggung jawab harus didasarkan pada hasil pemeriksaan dan proses hukum yang berlaku.
Hingga berita ini diturunkan, belum ada keterangan resmi dari manajemen bank bjb terkait dugaan praktik debitur topengan, keterkaitan sejumlah perusahaan dengan satu pengendali, serta kredit macet yang disorot dalam dokumen pemeriksaan tersebut.
Pentingnya Peran DS di Skandal Debitur Topengan dan Kredit Macet Bank BJB